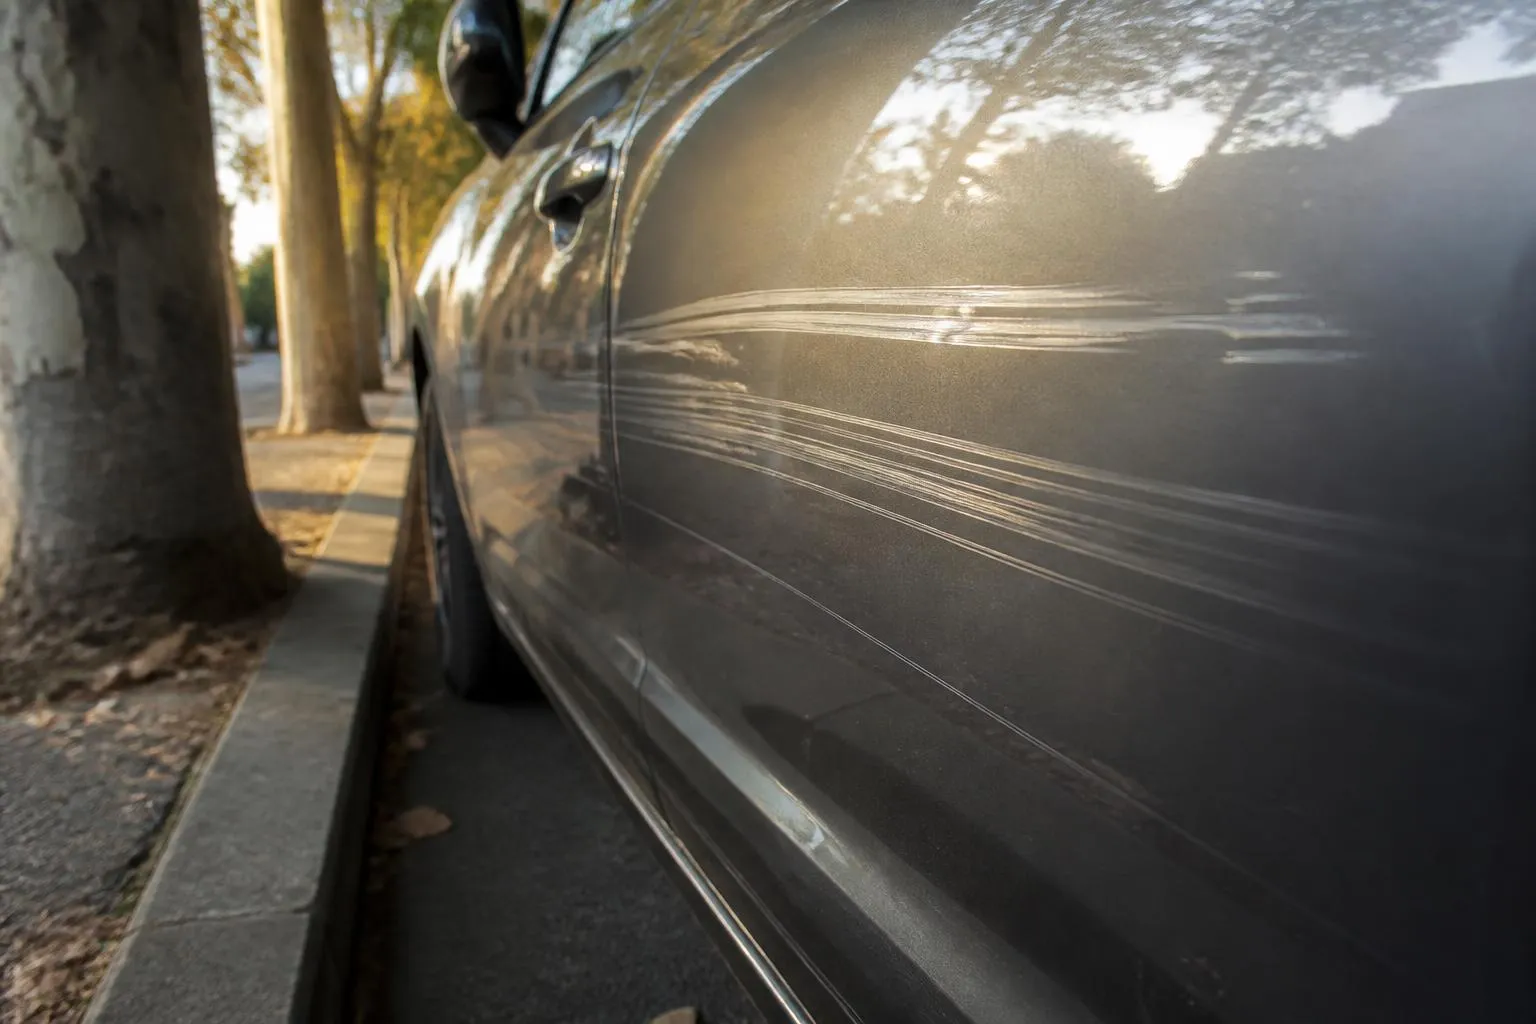
Les classements de prix publiés par les comparateurs ne tombent pas d’accord entre eux. Provence-Alpes-Côte d’Azur y est tantôt la région la plus chère de France pour assurer une voiture, tantôt la deuxième derrière l’Île-de-France ; les Alpes-Maritimes tantôt le département le plus cher du Sud, tantôt le deuxième derrière les Bouches-du-Rhône. Sur le fait, en revanche, tout le monde s’accorde : la prime dépasse ici la moyenne nationale de cent à trois cents euros par an selon le profil. Reste la cause. On accuse le vol de voitures. Le ministère de l’Intérieur classe pourtant le département au vingtième rang sur cent un pour les vols de véhicule. Ce qui fait le prix, c’est la voiture laissée dans la rue toute la nuit et le coût d’une aile refaite.
Le vol, la raison qu’on donne toujours
En 2025, police et gendarmerie ont enregistré 2 405 vols de véhicule dans les Alpes-Maritimes, soit 2,13 pour mille habitants, contre 1,83 au niveau national. L’écart existe. Il est mince, et il vaut le vingtième rang. Les Bouches-du-Rhône sont à 4,39, deux fois plus haut ; le Val-d’Oise à 3,11, la Seine-Saint-Denis à 2,91.
Sur les vols commis dans les véhicules, le sac laissé sur le siège et l’autoradio, le département passe carrément sous la moyenne : 2 664 faits, 2,36 pour mille contre 3,42 au niveau national, quarante-troisième rang. Le Rhône, premier, est à 10,78. Sur les vols d’accessoires, plaques, catalyseurs, rétroviseurs, le 06 tombe au soixante-quatrième rang avec 923 faits.
Et la courbe ne monte pas. Le taux de vols de véhicule du département était à 2,15 en 2020 ; il est à 2,13 en 2025, après un pic à 2,51 en 2022.
Ce qui sort du lot : la dégradation
Le département se détache sur un seul indicateur automobile, celui des destructions et dégradations volontaires : 10 887 faits en 2025, 9,65 pour mille, huitième rang national pour une moyenne de 7,89. C’est aussi la seule courbe qui monte, 9,17 en 2023, 9,33 en 2024, 9,65 en 2025.
Un tarif se calcule en multipliant la fréquence d’un sinistre par son coût moyen. Le vol est rare et coûte le prix du véhicule. Le rétroviseur arraché et la portière rayée coûtent quelques centaines d’euros et se produisent des milliers de fois par an dans le même code postal. Sur un portefeuille de contrats, c’est la seconde ligne qui déplace le tarif d’une zone, parce qu’elle tombe tous les mois.
La moitié de Nice se gare dans la rue
Le recensement de 2023 donne la cause matérielle de cette dégradation. À Nice, 48,5 % seulement des résidences principales disposent d’un box, d’un garage ou d’une place réservée. Plus d’un ménage sur deux laisse donc sa voiture sur la chaussée, dans une commune qui compte 4 974 habitants au kilomètre carré.
| Commune | Logements avec une place à eux | Habitants au km² |
|---|---|---|
| Nice | 48,5 % | 4 974 |
| Cannes | 60,6 % | 3 790 |
| Antibes | 75,6 % | 2 932 |
| Grasse | 75,2 % | 1 147 |
| Vence | 79,5 % | 508 |
| Menton | 83,1 % | 690 |
| Ensemble du département | 65,3 % | 263 |
Une voiture qui passe douze heures par nuit le long d’un trottoir prend le rétroviseur arraché au passage d’un camion de livraison, ou le pare-chocs enfoncé sans un mot glissé sous l’essuie-glace. Ces sinistres sans tiers identifié tombent intégralement sur la garantie dommages du propriétaire, franchise comprise. L’assureur achète cette information quand il demande où le véhicule passe la nuit, et elle pèse plus lourd sur le tarif que le kilométrage annuel. Le tarif résident de Nice permet de laisser la voiture en zone jaune ou verte, pas de la mettre à l’abri.
Ce que coûte une aile refaite
Sur les routes du département, 51 personnes ont été tuées en 2025, 55 en 2024, et 368 ont été gravement blessées l’an dernier contre 328 l’année d’avant, selon l’observatoire départemental de la sécurité routière. Ces chiffres ne font pourtant presque rien au tarif d’un contrat : ce qui pèse, c’est le nombre de tôles froissées et le prix de leur remise en état.
France Assureurs relève une hausse de 5,3 % du coût moyen des sinistres matériels en 2025, après 6,7 % en 2024, et de 86 % sur vingt ans quand l’inflation générale progressait de 38 %. Les pièces détachées pèsent désormais 52,1 % de la facture d’une réparation. Le pare-chocs d’un véhicule récent porte des capteurs de recul, une caméra et parfois un radar, qu’il faut recalibrer après la peinture. Et une circulation dense produit peu de chocs violents mais beaucoup de tôle froissée à petite vitesse : c’est cette seconde catégorie que l’assureur paie tous les jours. La vitesse est d’ailleurs abaissée sur l’A8 entre Antibes et Nice.
Ce qu’un conducteur du 06 peut jouer
Le lieu de garage, à condition qu’il soit vrai
C’est la ligne du questionnaire qui fait le plus bouger la prime, et la plus tentante à arranger. L’article L113-9 du code des assurances règle la question : quand l’inexactitude de la déclaration n’est constatée qu’après un sinistre, « l’indemnité est réduite en proportion du taux des primes payées par rapport au taux des primes qui auraient été dues, si les risques avaient été complètement et exactement déclarés ». Un contrat souscrit sur un garage fermé, une voiture retrouvée détruite au bord d’une avenue, et l’indemnité tombe de la proportion exacte du rabais obtenu. Si la mauvaise foi est établie, l’article L113-8 rend le contrat nul et l’assureur ne doit plus rien.
L’adresse d’un parent installé à Puget-Théniers tombe sous la même règle. Domicilier son véhicule dans l’arrière-pays paie quand on y vit, pas quand on y passe.
La formule, qui décide de ce que couvre le climat
Au tiers seul, ni l’inondation ni la grêle ne sont couvertes. La garantie catastrophe naturelle s’attache automatiquement à tout contrat portant déjà une garantie de dommages au véhicule, avec une franchise légale de 380 euros ; sans cette garantie, elle n’a rien à quoi s’attacher. La grêle, elle, ne relève presque jamais du régime : sur les 83 arrêtés de catastrophe naturelle qui concernent Nice, 37 visent des inondations et coulées de boue, un seul la grêle. La carrosserie martelée relève alors de la garantie « événements climatiques », qui se souscrit à part.
Le bonus, le seul levier qui ne se négocie pas
Le coefficient de réduction-majoration baisse de 5 % par année sans sinistre responsable et plafonne à 0,50 après treize ans. Il divise la prime par deux et suit le conducteur d’un assureur à l’autre. Sur un département cher, c’est lui qui sépare une facture ordinaire d’une facture de jeune conducteur.
D’où viennent les chiffres qu’on lit
Les moyennes départementales qui circulent sortent des flux de devis des comparateurs : l’une d’elles chiffre à 993 euros la prime annuelle d’un retraité dans les Alpes-Maritimes, contre 636 euros dans le Morbihan pour le même profil. Chacun mesure sa propre clientèle, ce qui explique les classements divergents d’un site à l’autre. Les séries comptées par des services qui ne vendent rien disent autre chose : le ministère de l’Intérieur pour les vols et les dégradations, le recensement pour le stationnement, l’observatoire départemental pour l’accidentalité. Un conducteur du 06 qui veut faire baisser sa facture a plus à gagner en mettant sa voiture sous un toit qu’en changeant d’assureur, tant que le box coûte moins cher que ce qu’il fait économiser.